Uma empresa de manutenção recebe um equipamento, avalia o defeito e apresenta um orçamento de R$ 450 ao cliente. O serviço é aprovado, mas durante a execução o técnico precisa substituir outra peça, utilizar mais materiais e dedicar duas horas adicionais ao reparo. Quando o trabalho termina, o valor recebido já não cobre adequadamente os gastos. Esse problema é comum em negócios que calculam preços sem considerar todos os custos envolvidos. Para evitar essas situações, é fundamental conhecer o custo real da operação, definir critérios de precificação e acompanhar o que foi executado. Um erp para prestadores de serviço pode contribuir para esse controle, mas a prevenção dos prejuízos começa com um orçamento bem estruturado.
Por Que Um Orçamento Aprovado Pode Gerar Prejuízo?
Conseguir a aprovação de um orçamento não significa necessariamente que o serviço será lucrativo. O resultado financeiro depende da diferença entre o valor cobrado e todos os custos e despesas associados à execução.
Em empresas de assistência técnica, manutenção de equipamentos, instalações e reparos, alguns gastos não aparecem imediatamente na avaliação inicial.
Imagine uma assistência técnica especializada em impressoras comerciais. O responsável identifica uma falha no equipamento, calcula o preço da peça e estima uma hora de trabalho. Entretanto, durante o conserto, surgem outras necessidades:
-
O técnico utiliza materiais auxiliares que não estavam previstos.
-
A execução exige mais tempo do que o estimado.
-
Uma peça precisa ser adquirida de outro fornecedor.
-
São necessários testes adicionais para verificar o funcionamento.
-
O equipamento apresenta outro defeito que exige uma nova avaliação.
Cada situação pode aumentar o custo do atendimento.
Quando a empresa não registra essas diferenças, pode continuar oferecendo serviços semelhantes pelo mesmo preço, sem perceber que eles apresentam margens insuficientes.
Por isso, o orçamento não deve representar apenas uma estimativa comercial. Ele precisa funcionar como uma referência para avaliar a viabilidade do serviço.
Quais Custos Precisam Entrar no Cálculo de Um Serviço?
O primeiro passo para calcular corretamente um orçamento é identificar os recursos necessários para executar o trabalho.
Segundo o Sebrae, a formação do preço deve considerar os custos diretos, as despesas variáveis, a participação das despesas fixas e o resultado esperado pela empresa.
Na prestação de serviços, essa análise exige atenção especial porque dois atendimentos aparentemente iguais podem apresentar custos diferentes.
Mão de obra e tempo de execução
O custo da mão de obra não deve ser calculado apenas com base no tempo que o profissional permanece diante do equipamento.
É necessário considerar o custo da capacidade produtiva, incluindo os períodos dedicados a diagnósticos, preparação, testes e outras atividades necessárias ao atendimento.
Por exemplo, uma empresa que realiza manutenção em sistemas de refrigeração comercial pode estimar duas horas para substituir um componente. Entretanto, o serviço também exige preparação das ferramentas, verificação do equipamento e testes de funcionamento.
Essas atividades consomem tempo e precisam fazer parte do planejamento.
Peças, materiais e deslocamentos
Além do trabalho técnico, determinados serviços exigem componentes, ferramentas específicas, produtos de limpeza, materiais elétricos ou itens de reposição.
Para atendimentos externos, também podem existir despesas com combustível, estacionamento, pedágio e transporte de equipamentos.
Ignorar esses valores reduz a margem disponível para cobrir as demais despesas.
Despesas operacionais e tributos
A empresa também precisa manter sua estrutura funcionando, independentemente da quantidade de serviços realizados.
Entre as despesas estão aluguel, energia elétrica, sistemas utilizados na operação, manutenção de equipamentos e gastos administrativos.
A parcela dessas despesas atribuída aos serviços deve seguir um critério consistente, evitando tanto a omissão de custos quanto sua contagem duplicada.
Os tributos também precisam ser considerados conforme o regime tributário e a atividade da empresa, com orientação contábil quando necessário.
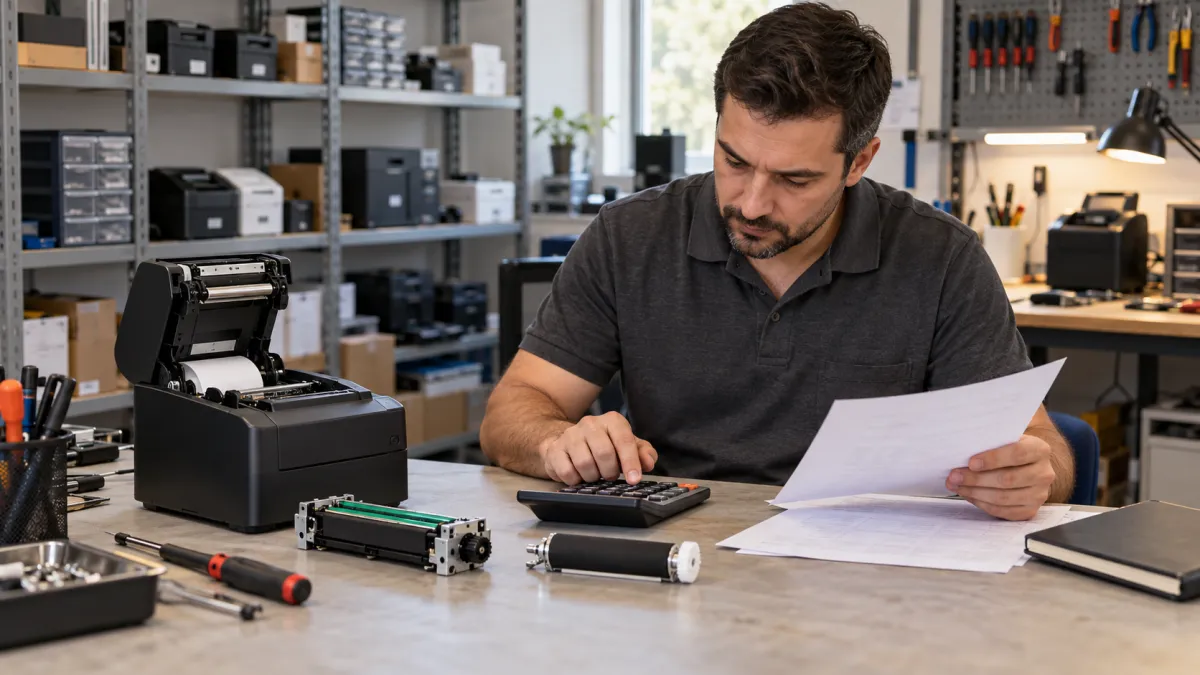
Como Calcular Um Orçamento Sem Esquecer Gastos Importantes?
Uma maneira prática de melhorar a precificação é separar o cálculo em etapas.
Considere uma empresa que realiza manutenção corretiva em equipamentos comerciais.
Antes de informar o preço ao cliente, o responsável precisa estimar os materiais, o tempo de trabalho e os demais gastos necessários.
Exemplo prático de orçamento de manutenção
A tabela apresenta uma simulação fictícia de um serviço de manutenção de equipamento comercial. Os valores são exclusivamente ilustrativos e não representam preços médios de mercado.
| Componente do orçamento | Valor estimado |
|---|---|
| Mão de obra técnica | R$ 180,00 |
| Peças de reposição | R$ 120,00 |
| Materiais auxiliares | R$ 25,00 |
| Deslocamento | R$ 35,00 |
| Parcela das despesas operacionais | R$ 40,00 |
| Tributos estimados sobre o faturamento | R$ 50,00 |
| Resultado planejado | R$ 100,00 |
| Preço final do serviço | R$ 550,00 |
Nesse exemplo, o orçamento totaliza R$ 550,00, sendo R$ 450,00 destinados aos custos, despesas e tributos estimados, e R$ 100,00 ao resultado planejado.
Isso representa uma margem planejada de aproximadamente 18,2% sobre o preço final.
O resultado efetivo poderá ser diferente se houver mudanças nos custos, despesas ou tributos.
Para utilizar esse modelo, a empresa deve trabalhar com valores próprios, verificar como as despesas são distribuídas e calcular os tributos sobre a base adequada. A simples soma de percentuais ao custo não substitui uma metodologia de precificação.
Como definir o valor da hora técnica?
O valor da hora técnica precisa considerar quanto custa disponibilizar a capacidade de atendimento da empresa e quantas horas efetivamente podem ser utilizadas em serviços.
Considere uma operação com custos mensais de R$ 12.000 relacionados à estrutura e à capacidade técnica. Se houver 120 horas produtivas disponíveis para atendimento no mês, o custo médio será de R$ 100 por hora produtiva.
Esse valor ainda não representa necessariamente o preço de venda.
Dependendo da composição dos R$ 12.000, será preciso acrescentar despesas variáveis, tributos e a margem desejada, sem contabilizar novamente gastos já incluídos.
O cálculo também deve ser revisto quando houver mudanças relevantes no volume de atendimentos ou nos custos da operação.
Os Erros Mais Comuns Que Comprometem a Lucratividade dos Orçamentos
Mesmo quando a empresa conhece seus principais gastos, algumas práticas podem prejudicar a formação dos preços.
Calcular o valor apenas pelo preço das peças
Uma assistência técnica compra uma peça por R$ 150 e cobra R$ 250 pelo reparo.
A diferença de R$ 100 não representa automaticamente lucro.
O serviço também envolve diagnóstico, instalação, testes, despesas da operação e possíveis tributos.
Se esses valores não forem considerados, a empresa poderá acreditar que está obtendo um resultado positivo quando, na realidade, a margem é insuficiente.
Repetir preços antigos sem revisar custos
Utilizar orçamentos anteriores como referência pode facilitar o atendimento, mas exige cuidado.
O preço de determinado componente pode mudar, o custo de deslocamento pode aumentar e a complexidade de um reparo pode ser diferente da registrada em outro atendimento.
Orçamentos antigos devem servir como referência histórica, não como substitutos da análise atual.
Conceder descontos sem avaliar a margem
Um desconto aparentemente pequeno pode consumir parte importante do resultado previsto.
Imagine um orçamento de R$ 1.000 com custos e despesas totais estimados em R$ 850. O resultado planejado seria de R$ 150.
Se a empresa conceder um desconto de R$ 100 e os custos permanecerem iguais, o resultado cairá para R$ 50.
Nesse caso, o desconto de 10% sobre o preço inicial reduziu o resultado esperado em aproximadamente 66,7%.
Antes de negociar, é importante conhecer o limite de preço que mantém o serviço financeiramente viável.
Não registrar serviços adicionais
Durante a manutenção, o técnico pode identificar uma necessidade que não estava prevista inicialmente.
Executar essa atividade sem avaliar seus custos e formalizar a autorização pode criar divergências financeiras e comerciais.
O procedimento adequado é identificar o trabalho adicional, elaborar a atualização necessária e obter a aprovação do cliente antes da execução.
Como Evitar Cobranças Incorretas e Alterações Não Autorizadas?
Um orçamento completo também protege a relação entre a empresa e o cliente.
A transparência sobre o serviço contratado ajuda a evitar discussões relacionadas a valores, prazos e materiais utilizados.
O artigo 40 do Código de Defesa do Consumidor determina que o fornecedor apresente orçamento prévio com discriminação da mão de obra, materiais e equipamentos empregados, condições de pagamento e datas de início e término do serviço.
A legislação também estabelece que, salvo estipulação em contrário, o orçamento tem validade de dez dias a partir do recebimento pelo consumidor. Depois de aprovado, somente pode ser alterado mediante livre negociação entre as partes.
Essa regra é especialmente importante quando o orçamento é realizado antes da desmontagem completa de um equipamento.
Uma assistência técnica, por exemplo, pode identificar inicialmente a necessidade de substituir uma fonte de alimentação. Durante a manutenção, outro componente pode apresentar falha.
Nesse cenário, a empresa deve informar a nova necessidade, apresentar os valores adicionais e solicitar a autorização correspondente.
O orçamento aprovado não deve ser tratado como uma autorização automática para qualquer reparo necessário.
Também é importante diferenciar a autorização para realizar um diagnóstico da aprovação do serviço definitivo, deixando claras as condições de cada etapa.
Como Comparar o Valor Orçado Com o Custo Real do Serviço?
Uma das maneiras mais eficientes de identificar problemas na precificação é comparar o planejamento inicial com o que realmente aconteceu.
Essa conferência deve ocorrer após a conclusão de cada atendimento relevante ou de forma periódica, conforme o volume operacional.
Considere o seguinte cenário:
Uma empresa de manutenção de equipamentos elétricos calcula R$ 320 em custos e despesas para determinado serviço e estabelece um preço de R$ 450.
Durante a execução, surgem gastos adicionais de R$ 70.
O custo total passa para R$ 390 e o resultado esperado, que seria de R$ 130, cai para R$ 60.
A diferença revela que o serviço consumiu mais recursos do que o previsto.
Essa informação pode indicar uma estimativa de tempo inadequada, falta de materiais no orçamento ou dificuldades no diagnóstico inicial.
Quais indicadores ajudam a identificar os problemas?
Alguns indicadores permitem acompanhar a qualidade dos orçamentos e a rentabilidade dos atendimentos:
-
Desvio entre custo previsto e realizado: demonstra quanto a execução ficou acima ou abaixo da estimativa.
-
Margem por serviço: permite identificar quais tipos de atendimento geram melhores resultados.
-
Tempo estimado versus tempo utilizado: evidencia diferenças no planejamento da mão de obra.
-
Quantidade de revisões de orçamento: ajuda a identificar situações recorrentes que exigem alterações.
-
Valor de materiais adicionais: mostra gastos que não foram considerados inicialmente.
-
Retrabalho por atendimento: permite analisar serviços que exigiram uma nova intervenção e seus respectivos custos.
Esses indicadores precisam ser analisados em conjunto.
Uma margem baixa, por exemplo, pode estar relacionada a uma estratégia comercial específica ou a um erro de precificação. O histórico da operação ajuda a diferenciar essas situações.
Como Um ERP Para Prestadores de Serviço Ajuda no Controle dos Orçamentos?
Quando uma empresa atende vários clientes ao mesmo tempo, acompanhar manualmente cada orçamento pode se tornar uma atividade difícil.
Informações sobre peças utilizadas, serviços aprovados, valores negociados e cobranças podem ficar distribuídas entre anotações, mensagens e planilhas.
Nesse contexto, um erp para prestadores de serviço pode ajudar a organizar essas informações e reduzir a dependência de controles separados.
O objetivo não é substituir a análise do gestor, mas facilitar o registro e a consulta dos dados necessários para tomar decisões.
Cadastro de serviços, materiais e valores
Um sistema adequado à operação pode permitir o cadastro de serviços, produtos e valores utilizados com frequência.
Em uma assistência técnica de equipamentos comerciais, por exemplo, a empresa pode manter referências de custos para manutenção preventiva, diagnóstico técnico, substituição de componentes e reparos específicos.
Isso facilita a elaboração de novos orçamentos e diminui o risco de esquecer itens recorrentes.
Entretanto, os valores cadastrados precisam ser atualizados periodicamente.
Integração entre orçamento e ordem de serviço
Uma funcionalidade importante é relacionar o orçamento aprovado à ordem de serviço correspondente.
Dessa forma, a empresa pode acompanhar o que foi contratado, o andamento da execução e os materiais associados ao atendimento.
Dependendo das funcionalidades disponíveis, também é possível registrar alterações, consultar o histórico do serviço e identificar diferenças entre o planejamento e a execução.
Essa relação evita que informações importantes fiquem restritas ao profissional responsável pelo atendimento.
Acompanhamento financeiro dos serviços
O controle financeiro precisa considerar não apenas o valor contratado, mas também o faturamento, os recebimentos e os custos relacionados.
Um atendimento pode estar finalizado tecnicamente e ainda possuir valores pendentes de cobrança.
Ao relacionar informações operacionais e financeiras, a empresa consegue identificar pendências e avaliar com mais clareza os resultados dos serviços realizados.
O benefício depende da qualidade dos registros e das funcionalidades efetivamente utilizadas.
Como Padronizar Orçamentos Sem Ignorar as Particularidades de Cada Serviço?
Padronizar não significa cobrar o mesmo valor por todos os atendimentos.
O objetivo é criar uma sequência de verificações que reduza esquecimentos e mantenha critérios consistentes.
Uma empresa que realiza instalações e manutenções externas, por exemplo, pode utilizar um modelo padrão de orçamento, adaptando as quantidades, os materiais e o tempo previsto conforme cada situação.
Antes de enviar a proposta, vale conferir:
- O problema apresentado pelo cliente foi registrado corretamente?
-
O serviço previsto está descrito de maneira compreensível?
-
O tempo necessário para a execução foi estimado?
-
Todos os materiais e componentes foram considerados?
-
Existem despesas de deslocamento ou transporte?
-
Os custos e as despesas operacionais foram contemplados?
-
Os tributos aplicáveis foram considerados corretamente?
-
A margem planejada está adequada?
-
As condições de pagamento, validade e prazos estão definidos?
-
Existe um procedimento para solicitar aprovação de serviços adicionais?
Essa conferência pode ser incorporada à rotina de elaboração de propostas.
O ideal é que os responsáveis trabalhem com critérios claros e mantenham a possibilidade de ajustar cada orçamento às condições reais do atendimento.
Quando É Necessário Revisar a Forma de Calcular os Orçamentos?
Nem sempre a empresa precisa esperar aparecer um prejuízo evidente para perceber que a precificação exige melhorias.
Alguns sinais merecem atenção:
Os serviços aumentam, mas o resultado financeiro não acompanha. Isso pode indicar custos subestimados, margens reduzidas ou despesas que cresceram sem a devida revisão dos preços.
Os técnicos frequentemente utilizam mais materiais do que o previsto. Nesse caso, vale avaliar se o diagnóstico inicial está incompleto ou se os modelos de orçamento precisam ser atualizados.
Os orçamentos são alterados constantemente. Revisões frequentes podem indicar dificuldades na avaliação técnica, embora determinados reparos realmente dependam de diagnósticos adicionais.
O gestor não sabe quais serviços são mais rentáveis. A ausência de informações sobre custos e resultados dificulta a identificação dos atendimentos que precisam de ajustes.
Existem diferenças entre os valores aprovados e cobrados. Isso exige a revisão dos procedimentos de registro, autorização e faturamento.
A análise dessas situações deve levar em consideração o histórico da empresa e as características dos serviços prestados.
Um atendimento complexo pode apresentar desvios ocasionais. Entretanto, quando o mesmo problema se repete, é importante investigar sua causa.
Orçamentos Mais Confiáveis Começam Com Custos Bem Controlados
Evitar prejuízos não significa simplesmente aumentar o preço dos serviços. Significa entender quanto custa executar cada atendimento e estabelecer valores compatíveis com a realidade financeira da empresa.
Para uma assistência técnica ou empresa de manutenção, isso envolve estimar corretamente a mão de obra, considerar materiais e despesas, registrar alterações e conferir os resultados após a execução.
O acompanhamento contínuo permite corrigir falhas de precificação e aperfeiçoar os próximos orçamentos com base em informações reais.
Se a sua empresa precisa organizar propostas, acompanhar ordens de serviço e melhorar o controle dos valores envolvidos em cada atendimento, conheça como um erp para prestadores de serviço pode apoiar essa rotina e ajudar a tornar a gestão mais organizada.
Com critérios de precificação definidos, registros confiáveis e acompanhamento dos custos, cada orçamento deixa de ser apenas uma proposta comercial e passa a contribuir para decisões financeiras mais seguras.